Envois de fonds : un demi-milliard de dollars par an, et ce qu'il en reste
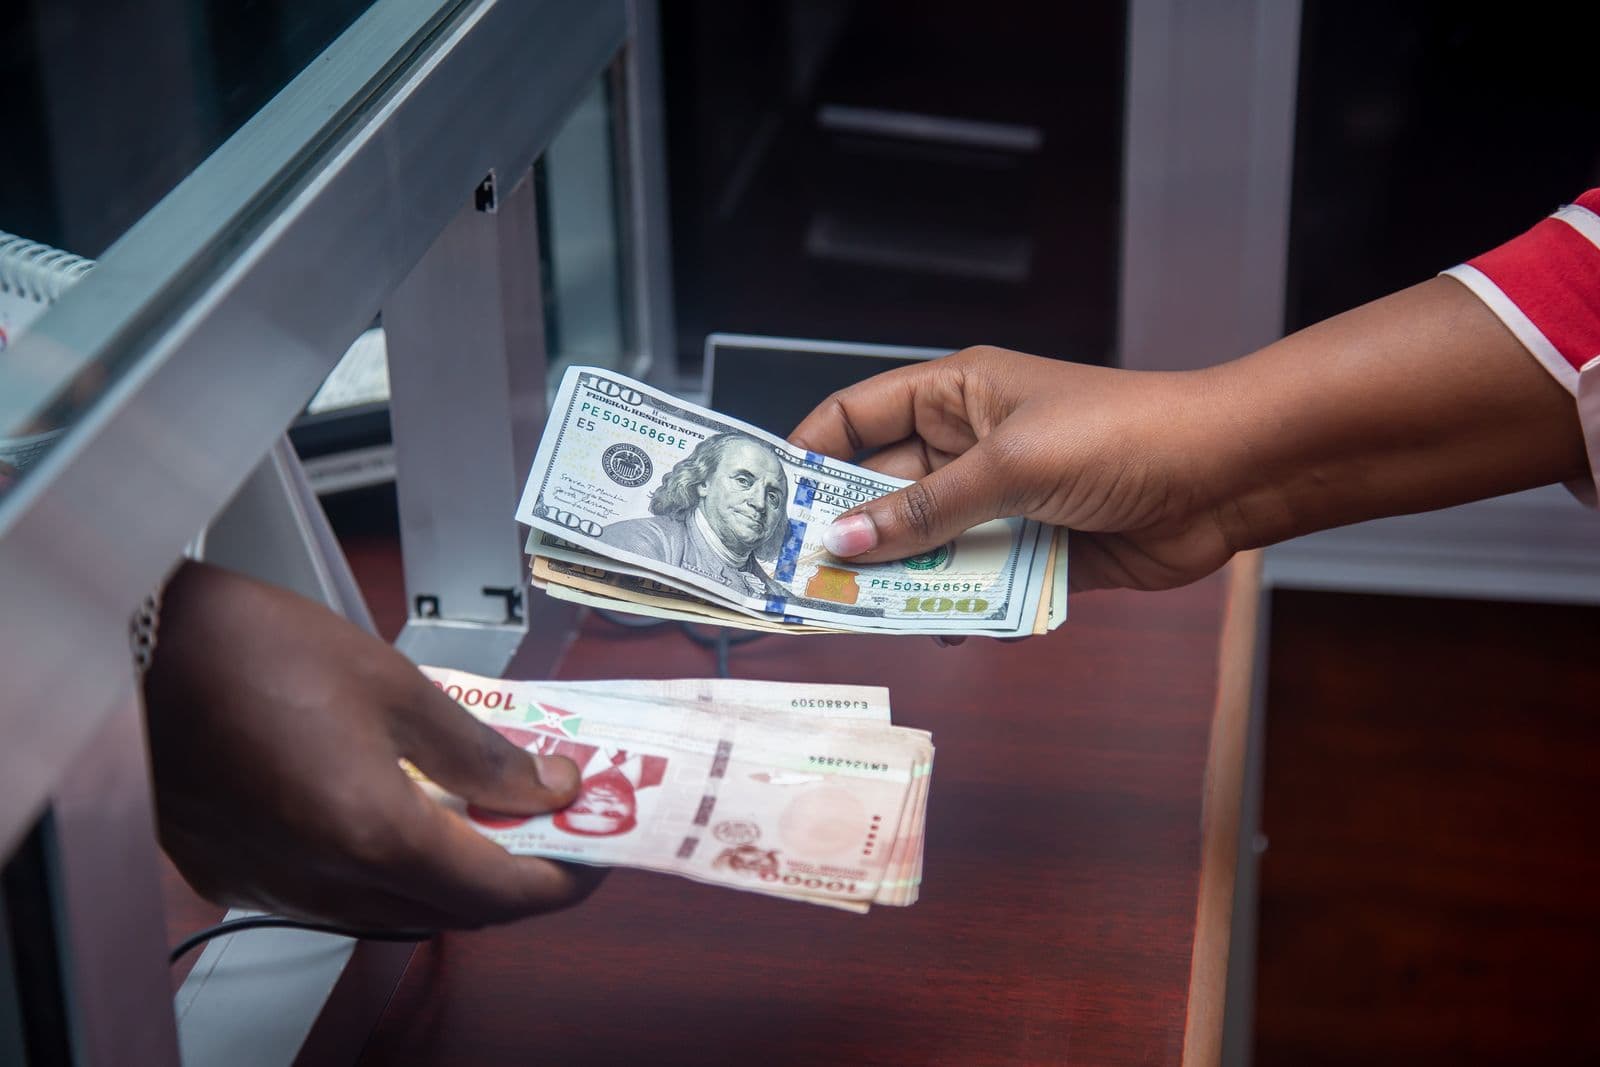
Chaque mois, des milliers de familles malgaches reçoivent un virement de France, de Maurice, de La Réunion ou du Canada. Le montant affiché au départ n'est jamais celui qui arrive. Entre les deux se glissent des frais visibles et, surtout, une marge de change que presque personne ne calcule — alors qu'elle pèse souvent plus lourd que la commission.
Combien la diaspora envoie-t-elle réellement chaque année ?
Les transferts de la diaspora malgache représentent entre 450 et 500 millions de dollars par an selon les estimations de la Banque mondiale. Certaines évaluations situent le flux 2023 plus haut encore, entre 550 et 600 millions de dollars, soit près de 4 à 5 % du produit intérieur brut du pays. À cette échelle, l'argent des Malgaches de l'étranger pèse davantage que bien des programmes d'aide, et il arrive sans conditionnalité ni calendrier de décaissement. Aucun bailleur ne pèse autant, avec aussi peu de formalités.
Cette masse est aussi remarquablement stable. Contrairement aux investissements étrangers, qui reculent dès qu'un climat politique se tend, les envois familiaux résistent aux crises et augmentent souvent quand la situation se dégrade au pays. C'est une caractéristique bien documentée de ce type de flux : on n'arrête pas d'aider sa famille parce que la conjoncture est mauvaise. Cette régularité en fait l'une des ressources extérieures les plus fiables dont dispose Madagascar. Elle ne dépend d'aucune négociation, seulement de la solidarité familiale.
Où se cache le vrai coût d'un transfert ?
Le coût affiché d'un envoi ne dit pas grand-chose. Un opérateur qui annonce des frais réduits, voire nuls, se rémunère alors sur le taux de change appliqué à la conversion. C'est là que se loge l'essentiel de la ponction sur beaucoup de corridors : l'écart entre le cours de référence et le cours réellement pratiqué. Cette marge est invisible sur le reçu, puisqu'elle n'apparaît nulle part en ligne séparée — elle est simplement intégrée au montant converti. Un envoi « sans frais » n'est donc presque jamais un envoi gratuit.
Le calcul honnête tient en une soustraction. Prenez le montant envoyé, appliquez le cours de référence du jour, comparez au montant effectivement reçu en ariary : la différence est le coût total, frais et marge de change confondus. C'est la seule mesure qui permette de comparer deux opérateurs. Nous détaillons cette méthode dans notre guide de lecture du taux USD/MGA, applicable telle quelle à un transfert depuis l'euro. Faire ce calcul une fois suffit : l'écart constaté vaut pour tous les envois suivants chez le même opérateur.
Pourquoi cet argent finance-t-il la consommation plutôt que l'investissement ?
La destination de ces fonds est bien identifiée : ils sont majoritairement orientés vers les besoins des familles, parfois vers l'immobilier, et très peu vers des investissements productifs. Ce constat n'a rien d'un reproche adressé aux expéditeurs. Un envoi mensuel qui paie l'école, la santé et le riz répond à une urgence, pas à une stratégie patrimoniale. On n'investit pas l'argent qui manque déjà pour vivre. Le transfert familial est d'abord un filet de sécurité, et il remplit ce rôle efficacement.
L'effet macroéconomique n'en est pas moins réel. Un demi-milliard de dollars orienté vers la consommation soutient la demande intérieure et les recettes fiscales indirectes, mais crée peu d'emplois durables. Il alimente aussi les importations, puisqu'une part significative de la consommation malgache est importée — ce qui pèse sur la balance courante au moment même où ces devises l'améliorent. L'arbitrage entre soutien immédiat et construction de long terme reste entier. Il ne se tranchera pas depuis l'étranger seul, mais par ce que le pays saura offrir comme placements sûrs.
Que cherche à changer la diaspora ?
Le sujet a cessé d'être tabou au sein même des communautés expatriées. Les participants au projet SDE4R, consacré à la structuration de l'engagement de la diaspora, appellent explicitement à « dépasser le simple soutien familial » pour faire de ces transferts un levier de développement. L'idée n'est pas de réduire l'aide aux proches, mais d'orienter une fraction du flux vers des placements qui produisent quelque chose : entreprise, foncier productif, financement de PME. Une fraction, même modeste, changerait l'échelle de l'investissement local.
L'obstacle est moins l'intention que l'infrastructure. Investir depuis l'étranger suppose des véhicules identifiés, une sécurité juridique sur la propriété et une capacité à suivre son argent à distance. Les risques y sont réels, en particulier sur le foncier, comme le montre notre analyse de l'investissement immobilier depuis la diaspora. Tant que ces garanties restent incertaines, l'envoi familial demeure le placement le plus rationnel : il est immédiat, direct et sans intermédiaire. Le risque zéro d'un virement à sa mère bat n'importe quel rendement incertain.
Que faut-il surveiller ?
Trois réflexes changent concrètement ce qui arrive à destination. Le premier est de comparer les opérateurs sur le montant reçu en ariary, jamais sur les frais affichés : c'est le seul indicateur qui intègre la marge de change. Le deuxième est de tenir compte du montant envoyé, car les frais fixes pèsent proportionnellement beaucoup plus lourd sur les petits transferts — regrouper deux envois mensuels en un seul peut suffire à réduire la ponction. Sur douze mois, l'économie devient significative pour le foyer bénéficiaire.
Le troisième est le canal de réception. Espèces, compte bancaire ou mobile money n'offrent ni les mêmes délais, ni les mêmes coûts, ni la même traçabilité pour le bénéficiaire. Un versement sur un compte mobile laisse un historique de transactions qui peut, plus tard, servir de dossier auprès d'un prêteur. À l'échelle d'un demi-milliard de dollars annuel, quelques points de pourcentage économisés sur la conversion représentent des dizaines de millions qui resteraient dans les foyers malgaches plutôt que chez les intermédiaires.
À lire ensuite : qui recrute à Maurice, combien ça paie et ce qu'il faut vérifier avant de partir.


